親から相続した駐車場、いつ売るのが正解?相続税が数百万円変わる「小規模宅地の特例」と損しない売却スケジュール
親から駐車場(貸駐車場)を相続し、売却をご検討中の方から、しばしば次のようなご相談をいただきます。
「売却時期によって相続税が数百万円も変わると聞いたけれど、本当?」
「不動産会社からは『今が売り時ですよ!』と勧められるけれど、一体いつ売るのが正解なんだろう?」
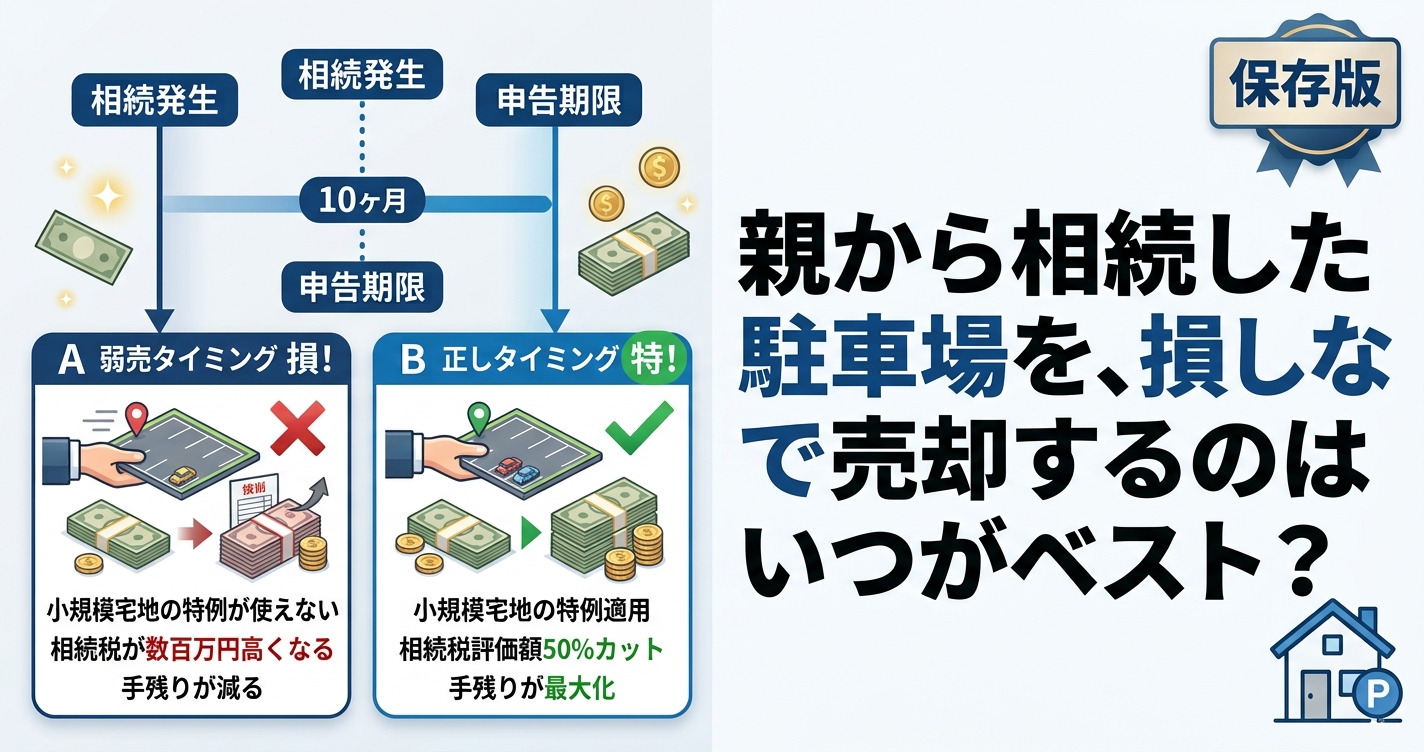
結論から申し上げますと、相続した駐車場を売却するタイミングを誤ると、本来受けられるはずの税制優遇が使えなくなり、手元に残る現金が数百万円単位で減ってしまうリスクがあります。
そのカギを握るのが、相続税を大幅に減額できる税法の制度「小規模宅地の特例(貸付事業用宅地等)」です。
本記事では、不動産売却の実務と税務の両面から、相続した駐車場を「最も損せずに高く売るためのベストな時期」と「具体的な売却スケジュール」について詳しく解説します。
1. そもそも「小規模宅地の特例」とは?
「小規模宅地の特例」とは、一言で言えば「残されたご家族が住む場所や生活・事業の基盤を失うことがないよう、土地の相続税評価額を大幅にカットしてくれる制度」です。
通常、土地を相続するとその評価額に応じて相続税が課税されます。しかし、条件を満たしてこの特例を適用できれば、土地の評価額を最大50%〜80%減額することができます。
特例による減額割合の違い
- 特定居住用宅地等(自宅など):上限330㎡まで 80%減額
- 貸付事業用宅地等(貸駐車場、賃貸マンションなど):上限200㎡まで 50%減額
例えば、相続税評価額が8,000万円の自宅土地にこの特例(80%減額)を適用した場合、評価額は1,600万円まで圧縮されます。他にお持ちの資産状況にもよりますが、相続税額がゼロになるケースも少なくありません。特例を使わない場合、8,000万円の自宅土地を相続すると約680万円の相続税がかかることを考えると、「使えるなら利用したい特例」と言えます。
2. 貸駐車場でも使える!「貸付事業用宅地等」の節税効果
この「小規模宅地の特例」は、自宅だけでなく親御様が経営していた「貸駐車場」にも適用が可能です(分類上は「貸付事業用宅地等」となります)。
貸駐車場の場合、上限200㎡までの部分について土地の相続税評価額を「50%カット」することができます。
【具体例】評価額8,000万円の駐車場を相続した場合
- 特例を使わない場合:評価額 8,000万円 ➔ 相続税額:約680万円
- 特例を使った場合(50%減額):評価額 4,000万円 ➔ 相続税額:約40万円
👉 手元に残る金額の差:なんと約640万円!
※他の相続財産や法定相続人の数によって実際の税額は変動しますが、評価額が半減することによる節税効果はとても大きいです。
このように、相続した駐車場を売却する際、この特例を使えるか使えないかによって売主様の手元に残る利益が数百万円変わってしまうのです。
3. 駐車場で「小規模宅地の特例」を使うための必須条件
大きな節税効果を持つ特例ですが、厳格な適用要件が定められています。駐車場で特例を適用するためには、主に以下の3つの条件をクリアする必要があります。
① 構築物(アスファルト舗装やフェンス等)があること
単なる「土のままの空き地」や「ロープを張っただけの青空駐車場」では、税法上の「貸付事業」として認められません。アスファルト舗装、コンクリート舗装、砂利敷き、フェンス、車止め、精算機などの構築物が存在し、維持管理されていることが条件となります。
② 相続開始前3年以上の事業実績があること(駆け込み防止規定)
相続直前に慌てて駐車場にして節税しようとする「駆け込み節税」を防ぐため、要件が強化されています。親御様が亡くなられる3年以上前から継続して駐車場として事業経営していた実績が必要です(※事業規模等によっては例外規定もあります)。
③ 【超重要】10ヶ月間の「所有」と「事業継続」要件
ここが不動産売却において最も間違えやすいポイントです。
特例を受けるためには、「被相続人(亡くなった親御様)の事業を、相続人が相続税の申告期限(相続開始から10ヶ月)まで引き継ぎ、その土地を所有し、かつ駐車場事業を継続すること」がルールとなっています。
つまり、親御様が亡くなられてから10ヶ月間は、駐車場を全て解約したり、売却して他人に所有権を渡したりしてはいけないのです。
4. 特例を利用する場合の売却スケジュール
駐車場を購入する買主様(個人・建売業者・事業会社など)の多くは、土地の上に新しい建物(戸建て、マンション、店舗など)を建てることを目的としています。そのため一般的な契約では、「売主側の責任で現行の駐車場契約を解約し、更地(空き状態)にして引き渡す」という条件が盛り込まれます。
しかし、前述の「10ヶ月ルール」を知らずに、不動産会社に言われるまま早く引き渡してしまうと、小規模宅地の特例が使えなくなり、数百万円の損失を出すことになります。
知識と実務経験が豊富な不動産会社であれば、次のようなスケジュールで売り出し条件を設定します。
| 時期 | 主な進め方・注意点 |
|---|---|
| 相続発生 〜 10ヶ月以内 | ・売却活動の開始、買主との売買契約の締結 ※契約条件に「引渡時期は相続税申告(10ヶ月経過)後」と明確に設定! ※駐車場契約は解除せず、事業を継続する。 |
| 相続発生から 10ヶ月経過後 (申告・特例適用後) |
・駐車場契約の解約通知、立ち退き手続き ・更地化工事(アスファルト撤去等)の実施 ・残代金の決済、所有権移転(お引渡し)の完了 |
ポイント:売買契約自体は10ヶ月以内でも問題ない
「10ヶ月間売れないの?」と誤解されることがありますが、買主様を探す「販売活動」や、「売買契約の締結」自体は10ヶ月以内に行っても問題ありません。
重要なのは、「駐車場の賃貸契約の解約」「土地の所有権移転(決済・引渡し)」を必ず10ヶ月経過後に行うことです。
この条件をはじめから販売条件(買主様への条件提示)に組み込んでおくことで、買主様側も建築計画や融資スケジュールを逆算して準備できるため、トラブルなくスムーズに取引を進めることができます。
5. 不動産会社選びで失敗しないためのチェックリスト
不動産会社の中には「売買仲介のノウハウ」はあっても「相続税や税務の特例」に疎い担当者が少なくありません。
税務の知識がない担当者に依頼してしまうと、「今すぐ解約して更地にすれば高く売れますよ!」と提案され、言われるがままに手続きを進めた結果、後から税理士に「特例が使えなくなりました」と言われて青ざめる……というケースが多くあります。
相続した駐車場を売却する際は、必ず以下のポイントを不動産会社に確認してください。
✅ 信頼できる不動産会社選びの確認チェックリスト
- 「小規模宅地の特例(貸付事業用宅地等)」の要件を正確に理解しているか?
- 相続発生から10ヶ月間の「所有継続・事業継続」を踏まえた引渡スケジュールを提案してくれるか?
- 提携している税理士や専門家と連携して、税金面も含めた手残り金額を試算してくれるか?
6. まとめ:使える特例を見逃さず、賢い売却を
親御様から受け継いだ大切な不動産。売却金額(見た目の売買価格)だけに気を取られていると、後から課される税金によって、最終的に手元に残るお金(純利益)で大きく損をしてしまう可能性があります。
- 駐車場でも「小規模宅地の特例」で評価額を最大50%カットできる
- 特例を使うには「10ヶ月間の所有&事業継続」が必須
- 売り出しや契約は10ヶ月以内でもOKだが、「解約・引渡し」は10ヶ月超にする
このルールをしっかり頭に入れた上で、税金と不動産売却の実務双方に精通した信頼できる専門家へご相談されることを強くおすすめいたします。
この記事を書いた人
- 山﨑 紘靖
- 過去に200件以上の不動産売却に携わり、 某大手不動産会社で営業成績No,1だった山崎が、 売却の専門家として、あなたの「最高額で売れた」をサポートします。
お問合せから第二の人生が始まります。
相談は無料です。ご依頼お待ちしています。
-
- お電話でのお問い合わせ
- 03-6450-7073
-
- FAXでのお問い合わせ
- 03-6450-7138